AGRICULTURE

Amortissement des bovins allaitants : une nouvelle opportunité

Une évolution à ne pas négliger

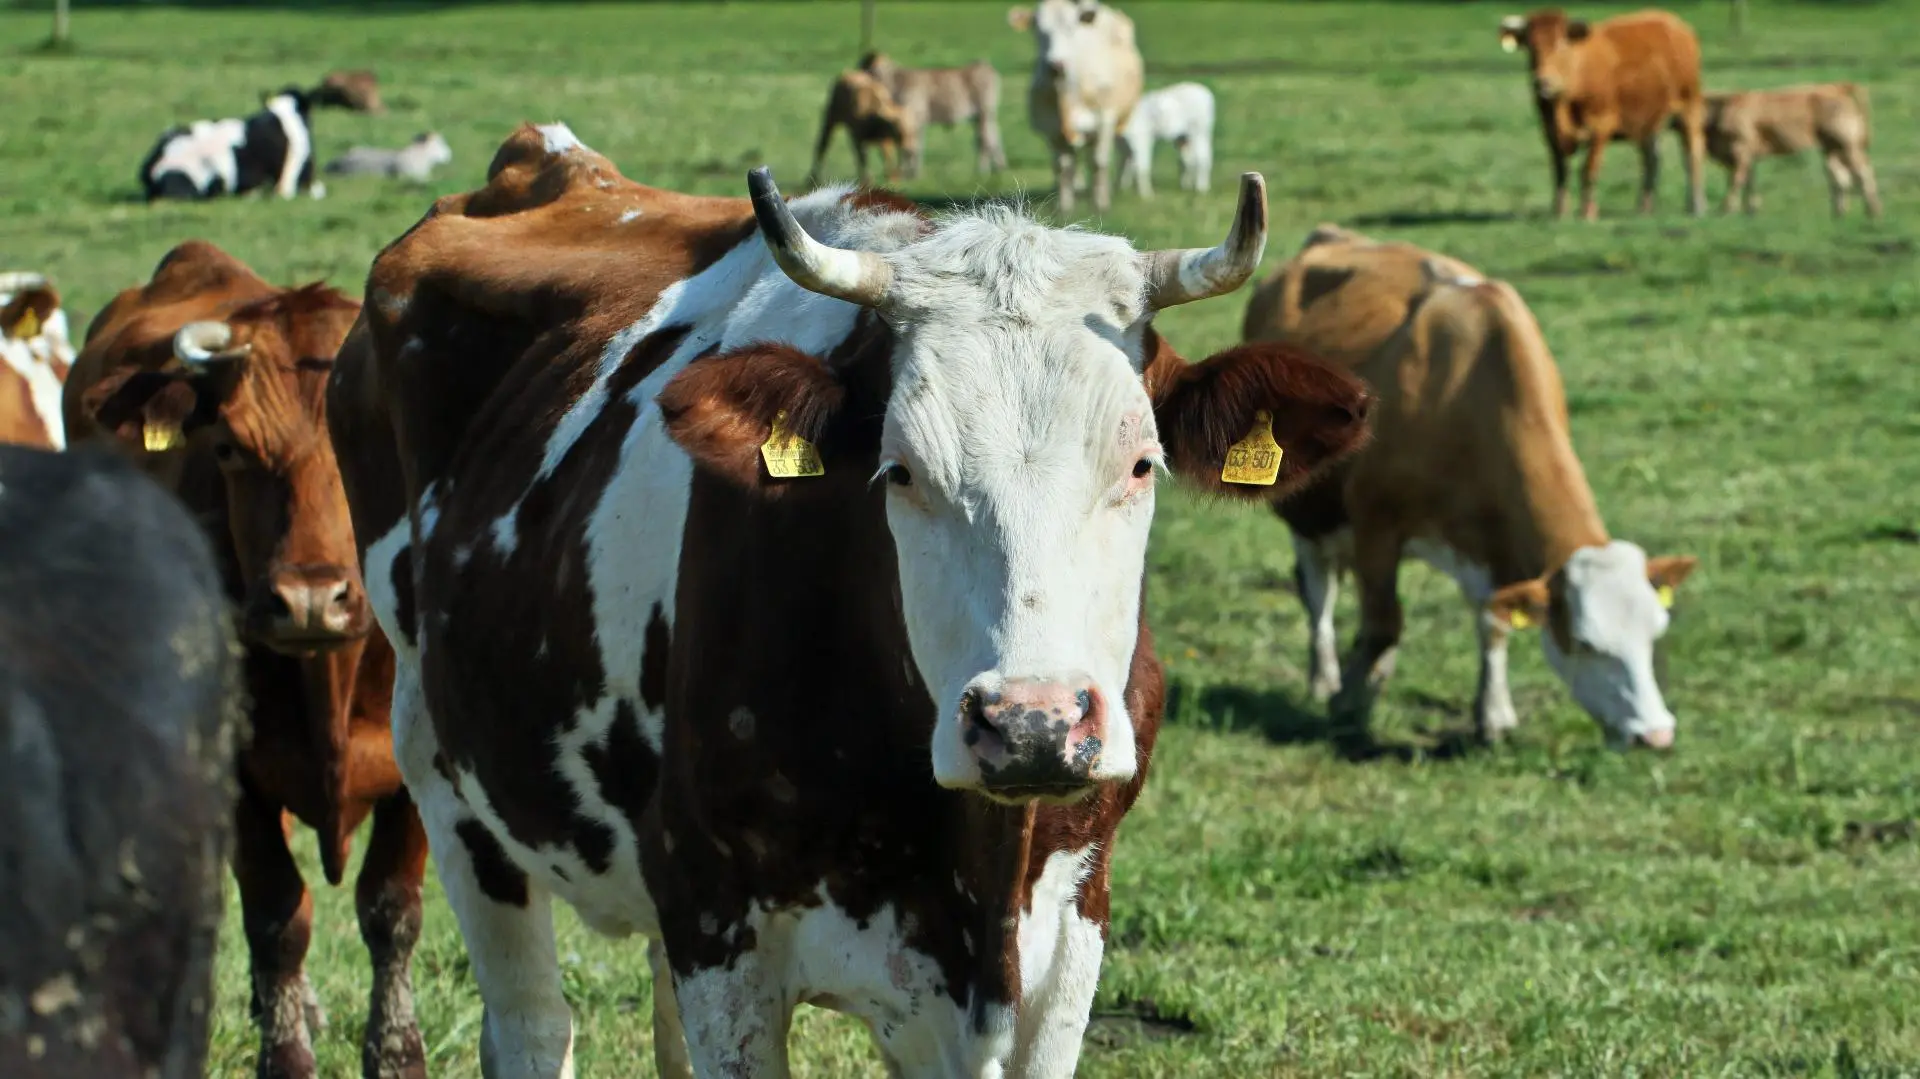
Depuis octobre 2025, des commentaires rendus conjointement par l'Autorité des normes comptables (ANC) et la Direction de la législation fiscale (DLF) ouvrent une nouvelle possibilité pour les éleveurs : celle de traiter les bovins allaitants affectés à la reproduction comme des immobilisations amortissables.

Concrètement, cette évolution permettrait de :

  • déduire une charge d'amortissement pendant toute la durée d'utilisation de l'animal ;
  • traiter la vente de l'animal, qu'il s'agisse d'une cession pour la reproduction ou d'une réforme comme une cession d'immobilisation ;
  • envisager, dans ce cadre, une exonération de plus-values professionnelles au titre de l'article 151 septies du Code général des impôts.
Un point de vigilance à garder à l'esprit

Une réponse formelle de l'administration fiscale est encore attendue pour clarifier et sécuriser plusieurs aspects de ce nouveau traitement. Cette opportunité peut néanmoins d'ores et déjà être étudiée pour certains éleveurs, selon la configuration de leur exploitation.

Une décision qui mérite une étude approfondie

Ce choix ne doit pas être pris à la légère : il emporte des conséquences multiples, à la fois économiques, fiscales et sociales pour l'exploitant.

⚠️ Une option irrévocable

Le passage à ce traitement aurait un caractère définitif et viendrait modifier plusieurs mécanismes fiscaux actuellement en vigueur, notamment :

  • la Déduction pour Épargne de Précaution (DEP) réalisée sur stock à rotation lente ;
  • les dépréciations et provisions constituées sur le cheptel bovin.

⚠️ Des impacts sur la lecture économique de l'exploitation

Au-delà des aspects fiscaux, ce changement modifierait également la lecture des résultats économiques de l'exploitation, avec des répercussions potentielles sur le plan social pour l'exploitant.

Cette opportunité peut-elle concerner votre exploitation ? Un conseiller Cerfrance Gascogne Occitane peut vous accompagner pour évaluer précisément l'impact de cette stratégie sur votre cheptel bovin allaitant. Contactez un conseiller Cerfrance GO pour en discuter.

Ces contenus peuvent vous intéresser

Calamités ag

Ouverture des dossiers ISN : Pertes de récoltes 2025 dans le Gers

Suite aux épisodes climatiques exceptionnels de 2025, l’État a activé le dispositif d’Indemnité de Solidarité Nationale (ISN) pour compenser les pertes de récoltes...
En savoir plus

Conjoncture économique 2026 : comment adapter votre pilotage sans freiner votre activité ?

Dans un contexte économique incertain, piloter son entreprise nécessite de prendre régulièrement du recul sur ses résultats et ses perspectives. Lorsque la demande...
En savoir plus
pollution des eaux directive nitrate

Directive Nitrates : votre exploitation est désormais concernée ?

Depuis le 1er septembre 2026, de nouvelles communes sont classées en zone vulnérable au titre de la Directive Nitrates. Pour les exploitants agricoles concernés,...
En savoir plus

Registre phytosanitaire numérique : anticipez les nouvelles obligations dès 2027

À partir du 1er janvier 2027, l'enregistrement de vos traitements devra se faire au format électronique. La transition est progressive, en trois étapes. Voici le...
En savoir plus